Domain baureihe.de kaufen?
Wir ziehen mit dem Projekt
baureihe.de um.
Sind Sie am Kauf der Domain
baureihe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain baureihe.de kaufen?
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **

Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
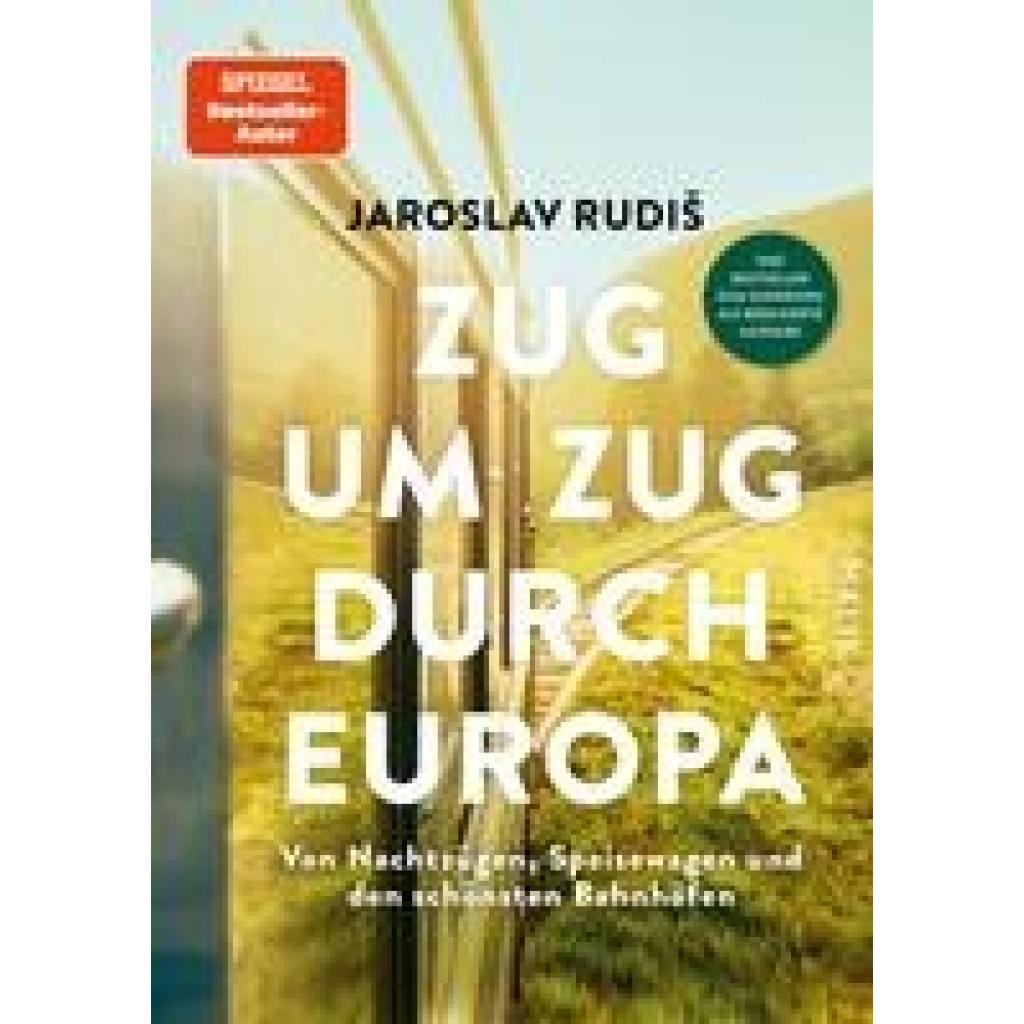
Rudis, Jaroslav: Zug um Zug durch EuropaZug um Zug durch Europa , Von Nachtzügen, Speisewagen und den schönsten Bahnhöfen | Die mit über 160 Fotos bebilderte Geschenkausgabe des Bestsellers 'Gebrauchsanweisung fürs Zugreisen'. Mit dem vollständigen Text der Originalausgabe. , Tankdeckel > Luft- & Kraftstoffversorgung , Auflage: 1. Auflage, Erscheinungsjahr: 20230928, Produktform: Leinen, Autoren: Rudis, Jaroslav, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 256, Abbildungen: Mit 159 farbigen Fotos, einem Schwarz-Weiß-Foto und zwei Karten, Themenüberschrift: TRAVEL / Essays & Travelogues, Keyword: #bahnzeit; Alois Nebel; Angebot; Baedeker; Bahnhof; Bahnhöfe; Bausatz; Buch; Bundesverdienstkreuz; Chamisso-Preis; Dampflok; Deutsche Bahn; Eisenbahn; Eisenbahn-Atlas; Erfindung; Fahrplan; Fahrpläne; Fenster auf; Geschenk; Geschenk Eisenbahnfans; Geschichte; Literaturpreis; Lokomotive; Modell-Eisenbahn; Märklin; Nachhaltigkeit; Nachtzug; Reisebericht; Restaurants; Rudis; Schaffner; Schienen; Schlafwagen; Slow Travel; Speisewagen; Strecken; Trainspotter; Trainspotting; Verdienstorden der Bundesrepublik Deutschland; Winterberg; Zugfahren; bahnzeit; berühmt; elektisch, Fachschema: Frankreich / Reisebeschreibung~Österreich / Reisebeschreibung~Deutschland / Reisebeschreibung~Schweiz~Italien / Reisebeschreibung~Ungarn~Ukraine~Polen~Polen / Reisebeschreibung~Nachhaltigkeit~Sustainable Development~Eisenbahn / Modellbahn~Modellbahn~Modelleisenbahn~Bahn (Verkehrsmittel) / Eisenbahn~Eisenbahn~Eisenbahn / Reiseführer, Reisebeschreibung, literarische Führer, Fachkategorie: Nachhaltigkeit~Züge und Eisenbahnen: Ratgeber, Sachbuch~Reiseführer: Ökotourismus~Reiseführer: preiswertes Reisen~Reiseführer: Bahnreisen~Reiseberichte, Reiseliteratur, Region: Frankreich~Österreich~Deutschland~Schweiz~Italien~Ungarn~Ukraine~Polen, Warengruppe: HC/Reiseberichte/Europa, Fachkategorie: Modelleisenbahnen, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Malik Verlag, Verlag: Malik Verlag, Verlag: MALIK, Länge: 244, Breite: 179, Höhe: 27, Gewicht: 798, Produktform: Gebunden, Genre: Reise, Genre: Reise, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0300, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Reiseführer,30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
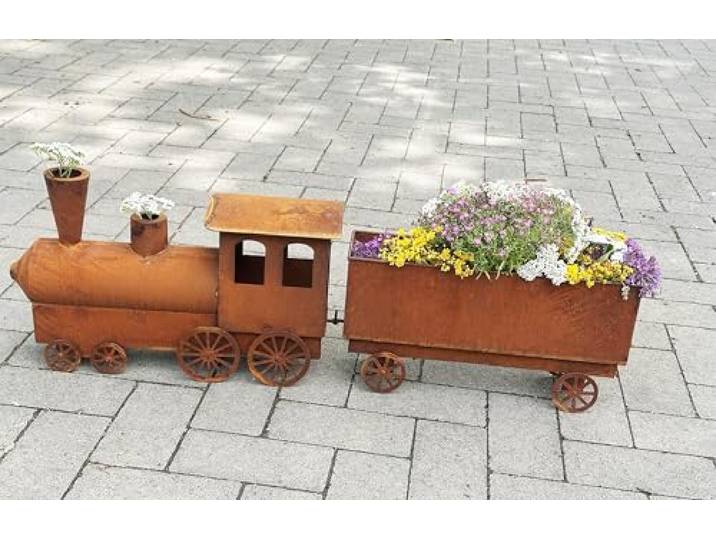
Lokomotive mit Waggon zum Bepflanzen 29x14x89cm Edelrost Gartendeko Rost Metall Eisenbahn Zug Lok mit Anhänger von Steinfigurenwelt<p>Die <strong>Lokomotive mit Waggon zum Bepflanzen</strong> von Steinfigurenwelt ist ein einzigartiges Dekorationselement für deinen Garten, Balkon oder die Terrasse. Mit einer Gesamthöhe von ca. 29 cm, einer Breite von 14 cm und einer Länge von 89 cm zieht diese <strong>Gartendeko aus Rost</strong> alle Blicke auf sich. Die Lokomotive misst 29 x 14 x 47 cm, während der Waggon mit 21 x 10,5 x 43 cm ausreichend Platz für deine Pflanzen bietet. Das Pflanzvolumen im Waggon beträgt ca. 13 x 10 x 39 cm, ideal für saisonale Blumen, Kräuter oder kleine Zierpflanzen.</p><p>Hergestellt aus robustem Stahlblech mit einem <strong>Edelrost Finish</strong>, ist diese <strong>Metall Eisenbahn</strong> nicht nur dekorativ, sondern auch witterungs- und frostfest. So kannst du die Deko ganzjährig im Freien nutzen, ohne dir Sorgen um Witterungseinflüsse machen zu müssen. Die individuelle Patina der Edelrost Dekoration sorgt dafür, dass jede Figur ein echtes Unikat ist, das sich mit der Zeit auf natürliche Weise verändert.</p><p>Diese Lokomotive mit Waggon ist nicht nur ein Blickfang, sondern auch eine kreative Möglichkeit, deinen Außenbereich zu gestalten. Sie eignet sich hervorragend als <strong>Geschenkidee</strong> für verschiedene Anlässe wie Geburtstage, Einzüge oder Hochzeiten. Verwandle deinen Garten in einen liebevoll gestalteten Miniatur-Garten auf Rädern und bringe Freude in dein Zuhause.</p>179,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lokomotive mit Waggon zum Bepflanzen 44x22x132cm Edelrost Gartendeko Rost Metall Eisenbahn Zug Lok mit Anhänger von SteinfigurenweltLokomotive mit Waggon zum Bepflanzen 44x22x132cm Edelrost Gartendeko Rost Metall Eisenbahn Zug Lok mit Anhänger von Steinfigurenwelt. DEKORATIV Dieser Zug ist ein absoluter Blickfang für Ihren Garten, Balkon, Terrasse, Teich, Vorgarten oder Haustüre. Die Figur für Außen ist die ideale Gartendeko aus Rost, aber auch als Hausdeko geeignet. Die Lokomotive und ihr passender Waggon bieten Platz zum Bepflanzen und Dekorieren - ideal für saisonale Blumen, Kräuter oder kleine Zierpflanzen, aber auch Windlichter oder kleine Dekofiguren. So wird aus der Eisenbahn nicht nur ein dekoratives Element, sondern auch ein liebevoll gestalteter Miniatur-Garten auf Rädern. GROESSE Die Rost Deko hat eine Gesamthöhe von ca. 44 cm, eine Gesamtbreite von ca. 22 cm und eine Gesamtlänge von ca. 132 cm. Die Lokomotive ist ca. 44x22x70 cm und der Waggon ist ca. 33x15x63 cm. Das Pflanzvolumen im Waggon beträgt ca. 19x15x60 cm. WETTERFEST Gefertigt aus robustem Stahlblech mit Edelrost Finish. Die Metall Eisenbahn ist witterungs- und frostfest und eignet sich als ganzjährige Outdoor Figuren Deko. INDIVIDUELL Die Patina der Edelrost Dekoration fällt bei allen Gartendeko Rost Figuren individuell aus. Die Metall Gartendeko erhält ihre einzigartige Farbgebung durch ein natürliches Edelrost Finish. Der echte Rost verändert sich mit der Zeit auf natürliche Weise. Bei jeder Rost Dekoration handelt es sich somit um ein echtes Unikat. GESCHENKIDEE Egal ob als Geburtstag Geschenk, zum Einzug, Muttertag, Jahrestag, Hochzeit oder Weihnachten. Diese Vintage Deko Tier Figuren für Außen sorgen für wahre Freude. Pflanzen sind nicht im Lieferumfang enthalten Farbe:Lok mit Waggon Groß259,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rudis, Jaroslav: Zug um Zug durch EuropaZug um Zug durch Europa , Von Nachtzügen, Speisewagen und den schönsten Bahnhöfen | Die mit über 160 Fotos bebilderte Geschenkausgabe des Bestsellers 'Gebrauchsanweisung fürs Zugreisen'. Mit dem vollständigen Text der Originalausgabe. , Tankdeckel > Luft- & Kraftstoffversorgung , Auflage: 1. Auflage, Erscheinungsjahr: 20230928, Produktform: Leinen, Autoren: Rudis, Jaroslav, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 256, Abbildungen: Mit 159 farbigen Fotos, einem Schwarz-Weiß-Foto und zwei Karten, Themenüberschrift: TRAVEL / Essays & Travelogues, Keyword: #bahnzeit; Alois Nebel; Angebot; Baedeker; Bahnhof; Bahnhöfe; Bausatz; Buch; Bundesverdienstkreuz; Chamisso-Preis; Dampflok; Deutsche Bahn; Eisenbahn; Eisenbahn-Atlas; Erfindung; Fahrplan; Fahrpläne; Fenster auf; Geschenk; Geschenk Eisenbahnfans; Geschichte; Literaturpreis; Lokomotive; Modell-Eisenbahn; Märklin; Nachhaltigkeit; Nachtzug; Reisebericht; Restaurants; Rudis; Schaffner; Schienen; Schlafwagen; Slow Travel; Speisewagen; Strecken; Trainspotter; Trainspotting; Verdienstorden der Bundesrepublik Deutschland; Winterberg; Zugfahren; bahnzeit; berühmt; elektisch, Fachschema: Frankreich / Reisebeschreibung~Österreich / Reisebeschreibung~Deutschland / Reisebeschreibung~Schweiz~Italien / Reisebeschreibung~Ungarn~Ukraine~Polen~Polen / Reisebeschreibung~Nachhaltigkeit~Sustainable Development~Eisenbahn / Modellbahn~Modellbahn~Modelleisenbahn~Bahn (Verkehrsmittel) / Eisenbahn~Eisenbahn~Eisenbahn / Reiseführer, Reisebeschreibung, literarische Führer, Fachkategorie: Nachhaltigkeit~Züge und Eisenbahnen: Ratgeber, Sachbuch~Reiseführer: Ökotourismus~Reiseführer: preiswertes Reisen~Reiseführer: Bahnreisen~Reiseberichte, Reiseliteratur, Region: Frankreich~Österreich~Deutschland~Schweiz~Italien~Ungarn~Ukraine~Polen, Warengruppe: HC/Reiseberichte/Europa, Fachkategorie: Modelleisenbahnen, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Malik Verlag, Verlag: Malik Verlag, Verlag: MALIK, Länge: 244, Breite: 179, Höhe: 27, Gewicht: 798, Produktform: Gebunden, Genre: Reise, Genre: Reise, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0300, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Reiseführer,30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
Fototapete PAPERMOON "VINTAGE ZUG-LOKOMOTIVE EISENBAHN DESIGN WANDTAPETE XXL", bunt, B:3m L:2,23m, Vlies, TapetenVliestapete, VINTAGE ZUG-LOKOMOTIVE EISENBAHN DESIGN WANDTAPETE XXL, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...65,82 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Fototapete PAPERMOON "EISENBAHN-LOKOMOTIVE ZUG BAHNGLEISE RETRO DESIGN MODEL", bunt, B:4m L:2,6m, Vlies, TapetenVliestapete, EISENBAHN-LOKOMOTIVE ZUG BAHNGLEISE RETRO DESIGN MODEL, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...102,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.